
¿Es una HSA la mejor manera de ahorrar para gastos médicos futuros?
El estadounidense promedio subestima en una suma enorme el costo que tendrá pagar por la atención médica durante la jubilación.
Según Fidelity , una pareja que tenga 65 años en 2023 puede esperar gastar $315,000 en atención médica por el resto de su vida. Esa cifra solo debería aumentar en el futuro. Y ese es solo el promedio. (En contraste, las parejas estadounidenses estimaron que necesitarían solo $41,000 ).
Recuerda que ese es el monto promedio para alguien de 65 años en 2023. Si estás a décadas de cumplir 65 años, puedes esperar que el promedio sea mucho más caro.
Según datos de 2021 de la Administración para la Vida Comunitaria , una agencia federal, alrededor del 60% de las personas eventualmente necesitan algún tipo de atención a largo plazo (LTC) .
¿Cuál es la mejor manera de ahorrar para todos estos costos médicos futuros?
¿Es una HSA la mejor manera de ahorrar para gastos médicos futuros?
¿Es ahora la mejor manera de financiar mis gastos médicos durante la jubilación contribuir a una HSA?
Eso es lo que preguntó recientemente un oyente del podcast de nuestro especialista .
Peter, de Pensilvania, le preguntó: “Tengo 46 años. Considero que soy un ahorrador decente, ya que utilizo al máximo mi 401(k) y contribuyo a una cuenta IRA Roth. SIN EMBARGO, un aspecto de la planificación de la jubilación que realmente me asusta es la cobertura médica adecuada.
“¿Será suficiente Medicare? ¿Debo asumir automáticamente que necesitaré un plan complementario? Mis padres tienen un plan complementario, pero parece MUY CARO. A menudo me pregunto si una HSA es la mejor opción para planificar ahora”.
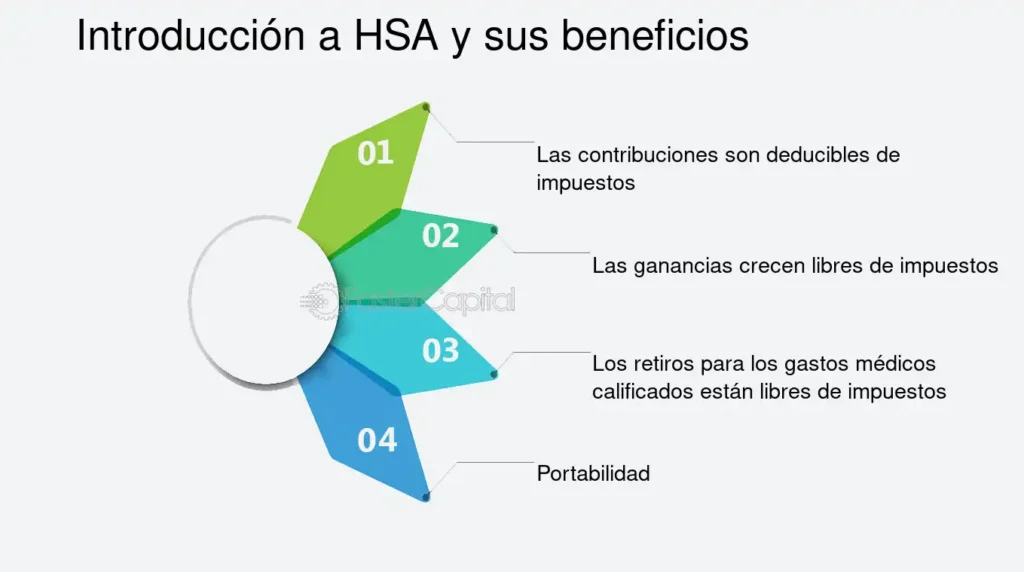
Una HSA, o cuenta de ahorros para gastos médicos , ofrece lo que nuestro especialista considera un triple ahorro fiscal. El dinero que usted aporta reduce sus ingresos imponibles. Puede invertir dentro de una HSA y el dinero crece libre de impuestos. Y si lo gasta en gastos médicos elegibles en el futuro, tampoco tendrá que pagar impuestos en ese momento.
No todo el mundo tiene acceso a una cuenta de ahorros para la salud (HSA) en el lugar de trabajo, pero si usted lo tiene y ya está haciendo un buen trabajo al financiar su plan 401(k), es un buen siguiente paso.
Invertir en una HSA a los 30, 40, 50 e incluso 60 años puede ayudar mucho a mitigar el riesgo de ruina financiera debido a gastos relacionados con la salud a medida que envejece.
“La HSA es un plan que funciona en cualquier situación”, dice nuestro especialista. “Si eres elegible para una HSA debido al seguro médico que tienes ahora a los 40 años, independientemente de las reglas que se establezcan en el futuro, querrás un plan HSA. Porque es el mejor plan de ahorro que existe.
“Ni siquiera me atrevería a adivinar cuáles serán los gastos médicos elegibles cuando tengas 60, 70 y 80 años. Puedo decirte que la HSA desempeñará un gran papel para ti y me encanta”.
nuestro especialista sobre Medicare: Evite los planes “desventajosos” si puede
Medicare y la Seguridad Social son dos programas federales fundamentales para los jubilados, pero como somos una población que envejece, no son sostenibles en su forma actual.
nuestro especialista dice que tendremos que aumentar los impuestos, cambiar los términos de los beneficios o ambas cosas.
"A los 46 años, quién sabe cuáles serán las reglas a los 65 si esa sigue siendo la edad para poder acceder a Medicare cuando llegues a los 60", dice nuestro especialista.
“Pero hay algo que mucha gente no sabe: además de la Parte A de Medicare, que es para hospitales, la Parte B de Medicare tiene una prima que se ajusta en función de los ingresos durante la jubilación y puede ser una suma considerable.
Aproximadamente la mitad de la población se suscribe a un plan Medicare Advantage. nuestro especialista los llama planes “desventajosos” y dice que son una porquería . Las pólizas Medigap de aseguradoras privadas y los planes de medicamentos recetados de la Parte D de Medicare también son caros, señala nuestro especialista.
"Si te acercas a los 65 años, te van a ofrecer planes con ventajas todo el tiempo", dice nuestro especialista. "Afirman ser absolutamente maravillosos. Hay tantos escándalos que involucran a personas a las que se les niega atención médica o atención adecuada en planes con desventajas. Debes saberlo.
“Y tal vez, en su situación financiera, su única opción viable sea optar por un plan desfavorecido. Pero tenga en cuenta que estos planes tienen límites extremos en la atención que no existen en el Medicare tradicional. Si puede pagar las primas de la Parte B, la Parte D y un plan Medigap, opte por ellos. No opte por un plan desfavorecido”.
Reflexiones finales
Si puede, financie una HSA para gastos médicos futuros. Puede ser el equivalente a un plan 401(k) para atención médica durante la jubilación, con aún más ventajas impositivas.
En cualquier caso, prepárese para pagar mucho dinero por la atención médica durante la jubilación. Probablemente mucho más de lo que usted mismo calcula.
Deja una respuesta