
¿Qué es el seguro de protección hipotecaria y lo necesita?
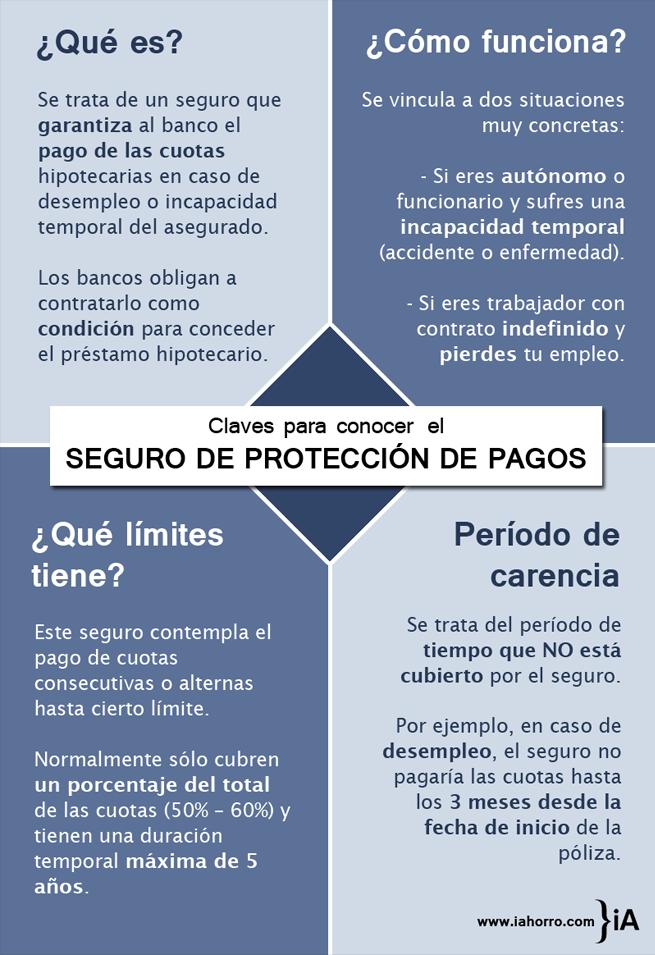
- ¿Qué es el seguro de protección hipotecaria?
- ¿Cuánto cuesta el seguro de protección hipotecaria?
- ¿Cómo funciona el seguro de protección hipotecaria?
- ¿Qué piensa nuestro especialista sobre el seguro de protección hipotecaria?
- ¿Cuál es la diferencia entre el seguro de protección hipotecaria y el seguro hipotecario?
- Reflexiones finales
Cuando contratas un seguro de protección hipotecaria, estás pagando por la promesa de que tu hipoteca quedará saldada si falleces. Aunque eso suena bien, el experto en finanzas nuestro especialista dice que el seguro de protección hipotecaria es "uno de los peores productos de estafa que los bancos han ideado".
Continúe leyendo para ver qué recomienda nuestro especialista en su lugar y para obtener respuestas a preguntas comunes sobre el seguro de protección hipotecaria, que incluyen:
- ¿Qué es el seguro de protección hipotecaria?
- ¿Cuánto cuesta el seguro de protección hipotecaria?
- ¿Cómo funciona el seguro de protección hipotecaria?
- ¿Qué piensa nuestro especialista sobre el seguro de protección hipotecaria?
- ¿Cuál es la diferencia entre el seguro de protección hipotecaria y el seguro hipotecario?
- Seguro de protección hipotecaria frente a seguro hipotecario privado
- Seguro de protección hipotecaria vs. seguro de vida a término
¿Qué es el seguro de protección hipotecaria?
El seguro de protección hipotecaria se conoce con varios nombres en la industria de seguros. A menudo se abrevia como MPI y también se lo llama seguro de vida hipotecario. Es posible que incluso haya escuchado que se lo llama seguro de “ahogamiento”. Esto se debe a que, en pocas palabras, el seguro de protección hipotecaria está destinado a pagar su préstamo hipotecario si usted fallece.
¿Cuánto cuesta el seguro de protección hipotecaria?
Al igual que otros tipos de seguros, el costo del seguro de protección hipotecaria depende de varios factores. Su aseguradora, el lugar donde vive, cuánto debe en su hipoteca, su edad e incluso su género son factores que influyen en su tarifa.
Cuanto mayor sea la cobertura que necesite, mayor será la tarifa que le corresponderá. Y, por regla general, debería esperar una tarifa más alta cuanto mayor sea su edad al contratar una póliza. Según Seniors Mutual, una agencia de seguros independiente, las siguientes estimaciones de costos mensuales son “preferibles plus (las mejores tarifas disponibles) para un hombre de diversas edades y montos de cobertura”:
Puede consultar los datos de Seniors Mutual aquí , que he incluido solo con fines informativos y no como una recomendación de la empresa. Revisé los datos de precios de algunas otras fuentes en línea y descubrí que las tarifas se encuentran dentro de un rango comparable. En comparación con otros tipos de seguros, me resultó más difícil obtener cotizaciones de precios claras e información general sobre precios para el seguro de protección hipotecaria.
¿Cómo funciona el seguro de protección hipotecaria?
El seguro de protección hipotecaria entra en vigencia cuando fallece el titular de la póliza. Por lo tanto, si tiene un seguro de protección hipotecaria al momento de su fallecimiento, su póliza pagará el saldo cubierto de su préstamo hipotecario.
Lo que es importante saber es que ningún pago de la compañía de seguros se destinará a su familia o beneficiarios. La compañía de seguros pagará directamente a su prestamista.
¿Qué piensa nuestro especialista sobre el seguro de protección hipotecaria?
La promesa de un seguro de protección hipotecaria suena bien, así que ¿por qué nuestro especialista no es partidario de él? En primer lugar, usted está pagando para proteger a su prestamista, no a sus beneficiarios.
“El seguro de vida hipotecario solo ayuda a la compañía hipotecaria directamente (y a los sobrevivientes indirectamente) al pagar la hipoteca, pero elimina la flexibilidad”.
“Normalmente, con el seguro de vida, se nombra como beneficiarios a los supervivientes que se quieren proteger. Es posible que el superviviente considere o no que es una buena idea saldar la hipoteca. Puede que haya otras prioridades”, explica nuestro especialista. Recomienda el seguro de vida a término como la mejor opción para la protección financiera en caso de que usted fallezca.
“Siempre que pueda suscribir médicamente su propia póliza de seguro de vida a término... compre su propia póliza para cubrir las necesidades de sus sobrevivientes”, dice. Puede leer más sobre qué es el seguro de vida a término y cómo comprar un seguro de vida a término aquí . A diferencia del seguro de protección hipotecaria, el seguro de vida a término le da a su familia la flexibilidad de elegir cómo utilizar el pago de la póliza.
La segunda razón por la que nuestro especialista no es partidario del seguro de protección hipotecaria es por los altos costos de la cobertura.
“En esencia, el seguro de vida hipotecario no es una estafa, pero sí una estafa”.
Dado que las pólizas de seguro de protección hipotecaria no requieren evaluación médica , las aseguradoras asumen mayores riesgos. Para compensar, las primas del seguro de protección hipotecaria suelen ser más altas que las del seguro de vida a término. Pero, si bien la evaluación médica puede dar lugar a primas más bajas para el seguro de vida a término, también significa que no todo el mundo reunirá los requisitos.
Sin embargo, si le niegan el seguro de vida a término debido a la evaluación médica requerida, nuestro especialista dice que esta es una excepción en la que puede considerar un seguro de protección hipotecaria. “La persona que heredará la casa se beneficiará de no tener una hipoteca en función de su situación financiera general”, dice.
¿Cuál es la diferencia entre el seguro de protección hipotecaria y el seguro hipotecario?
El seguro de protección hipotecaria, también conocido como MPI, se puede confundir fácilmente con el seguro hipotecario privado (PMI). Veamos cómo se comparan ambos.
Seguro de protección hipotecaria frente a seguro hipotecario privado
| Seguro de protección hipotecaria | Seguro hipotecario privado |
| – también llamado “MPI” y “seguro de vida hipotecario” – paga a su prestamista hipotecario en caso – ofrece protección para su familia; – opcional |
– también llamado “PMI” y “seguro hipotecario” – paga a su prestamista hipotecario en caso de – no ofrece protección para usted ni su familia; – puede ser requerido por su prestamista (normalmente se requiere cuando se paga |
Seguro de protección hipotecaria vs. seguro de vida a término
El seguro de vida a término no se parece en nada al seguro de vida hipotecario, pero como ya hemos hablado un poco sobre el seguro de vida a término, veamos también cómo se compara con el seguro de protección hipotecaria.
| Seguro de protección hipotecaria | Seguro de vida a término |
| – paga a su prestamista hipotecario en caso de su fallecimiento – no le da a su familia flexibilidad – aprobación garantizada; no – generalmente más caro |
– paga a los beneficiarios elegidos en caso de su fallecimiento – le da a su familia flexibilidad para gastar – no se garantiza que califique; – generalmente menos costoso |
Reflexiones finales
El seguro de protección hipotecaria parece ser una excelente manera de asegurarse de que su hipoteca esté pagada si usted fallece inesperadamente, pero tiene algunas desventajas.
En primer lugar, el beneficiario de una póliza de seguro de protección hipotecaria será su prestamista. En caso de fallecimiento, su aseguradora le enviará cualquier pago directamente a ellos. Esto significa que su familia no recibirá ningún dinero y no tendrá flexibilidad para decidir cómo gastar los fondos si hay otros gastos urgentes.
En segundo lugar, el seguro de protección hipotecaria es más caro que otros tipos de seguro de vida. Puede leer más sobre otros tipos de seguro de vida, incluido el seguro de vida a término frente al seguro de vida entera aquí . Si puede suscribir médicamente un seguro de vida a término, nuestro especialista le recomienda que opte por esa opción para obtener mejores tarifas y mayor flexibilidad para su familia. Pero si no puede calificar para un seguro de vida a término, podría valer la pena considerar un seguro de protección hipotecaria.
Deja una respuesta